
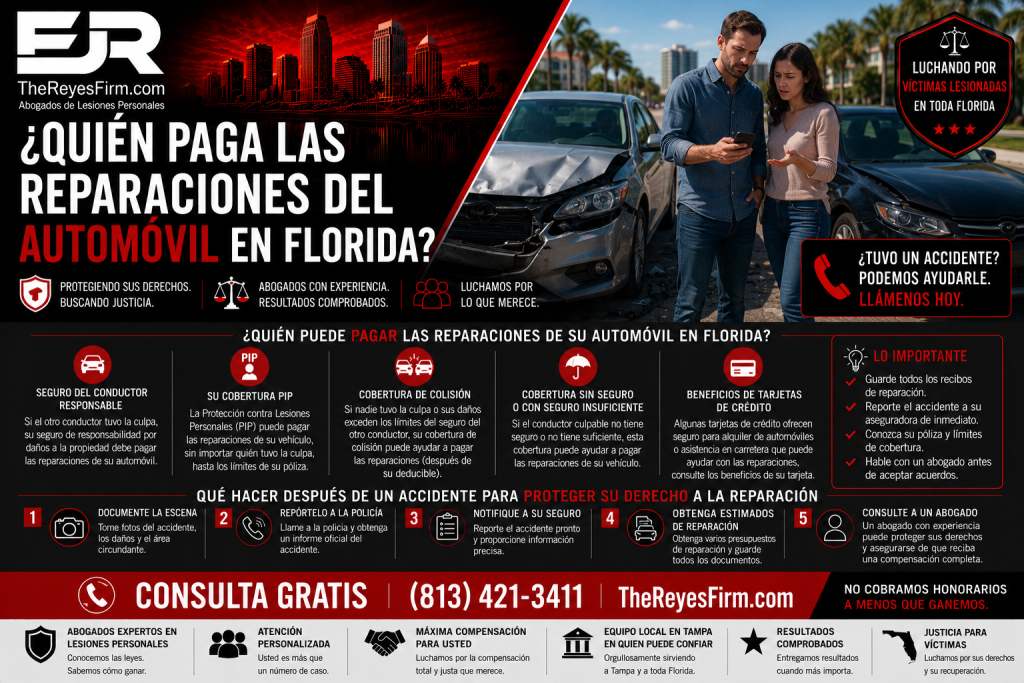
Su automóvil quedó destrozado y no fue su culpa. El otro conductor lo chocó, así que su seguro debería pagar la reparación de inmediato, ¿verdad? No es tan sencillo. Las reglas de Florida sorprenden a casi todos, y la cobertura que usted está obligado a tener es precisamente la que no le va a servir. Esto es quién paga realmente las reparaciones después de un accidente automovilístico en Florida, y por qué.
The Reyes Firm
¿Su Automóvil Quedó Dañado en un Choque en Tampa?
Averigüe quién debe pagar la reparación. Had a bad day?
Quedarse sin automóvil después de un choque es mucho más que una molestia. Afecta su trabajo, la escuela de sus hijos y sus citas médicas. Lo frustrante es que el sistema de seguros de Florida no fue diseñado para devolverlo al camino rápidamente, y la cobertura que todos asumen que los va a ayudar es justamente la que no lo hace.
¿Quién paga las reparaciones de su automóvil después de un accidente en Florida?
En la mayoría de los casos, la responsabilidad final recae sobre la cobertura de responsabilidad por daños a la propiedad del conductor que causó el choque. Esa cobertura existe precisamente para pagar los daños que ese conductor le ocasiona al vehículo de otra persona, y esa persona es usted.
El problema está en el tiempo y en los límites. La aseguradora del otro conductor no autoriza nada hasta terminar su investigación y aceptar la responsabilidad, y aun cuando la acepta, solo paga hasta el límite de la póliza. Por eso la respuesta práctica casi siempre depende de qué cobertura tiene usted mismo.
💡 ¿Sabía usted? Su cobertura PIP no paga absolutamente nada por reparar su automóvil. A pesar de ser la cobertura que todo conductor de Florida está obligado a tener, PIP cubre únicamente gastos médicos y una parte de la pérdida de salario. No toca los daños a la propiedad ni las reparaciones del vehículo. Fuente: Fla. Stat. § 627.736.
¿Por qué el seguro obligatorio de Florida no repara su automóvil?
Porque Florida exige muy poco. Todo conductor debe tener $10,000 en Protección contra Lesiones Personales (PIP) y $10,000 en responsabilidad por daños a la propiedad, según el Estatuto de Florida § 324.022. Ninguna de las dos funciona como la gente espera.
PIP es cobertura médica y de salario, nada más. La responsabilidad por daños a la propiedad paga los daños que usted le causa a la propiedad de otra persona, así que no hace nada por su propio vehículo. El resultado es que un conductor que solo tiene el mínimo legal de Florida no tiene ninguna cobertura para reparar su propio automóvil. Eso no es una laguna legal, así fue diseñado el mínimo.
¿Cuáles son sus opciones para reparar el automóvil?
Usted tiene principalmente tres caminos, y se diferencian sobre todo en la rapidez:
- La cobertura de daños a la propiedad del conductor culpable. Es quien debe pagar al final, pero es la vía más lenta. Espere a que acepten la responsabilidad, y tenga en cuenta que solo pagan hasta el límite de su póliza.
- Su propia cobertura de colisión. Es opcional, pero es la vía más rápida. Repara su vehículo sin importar quién tuvo la culpa, menos su deducible. Su aseguradora luego busca recuperar ese dinero del culpable mediante la subrogación.
- Pagar de su bolsillo y reclamar después. Guarde absolutamente todos los recibos y estimados, porque el costo razonable de la reparación es recuperable del conductor responsable.
Si un vehículo comercial causó el choque, el reclamo pasa por la aseguradora de una empresa y las reglas cambian bastante. Puede leer más sobre la responsabilidad de la empresa de camiones después de un choque en Florida.
¿Qué pasa si el conductor culpable solo tiene la cobertura mínima?
Aquí está el problema que más sorprende a la gente. El mínimo de $10,000 en daños a la propiedad se estableció hace décadas, y un vehículo moderno puede superar fácilmente esa cifra en daños. Si el conductor culpable solo lleva el mínimo y su automóvil sufrió $18,000 en daños, la póliza de esa persona simplemente no alcanza.
Cuando eso ocurre, sus opciones se reducen a su propia cobertura de colisión, a demandar personalmente al conductor culpable (algo que rara vez sirve si esa persona no tiene bienes), o a absorber la diferencia. En algunos casos el dueño del vehículo también puede ser responsable aunque no manejaba, como explicamos en nuestra guía sobre la entrega negligente de un vehículo en Florida.
⚠️ Advertencia de plazo: Bajo el Estatuto de Florida § 95.11, generalmente tiene dos años desde la fecha del choque para presentar una demanda por negligencia, y ese mismo plazo aplica a los reclamos por daños a su propiedad. Este plazo se redujo de cuatro años a dos en marzo de 2023, así que las guías más antiguas están desactualizadas. No espere para llamar a un abogado.
¿Puede recuperar el “valor disminuido” de su vehículo?
Es posible, y casi nadie lo reclama. Aunque el taller repare su automóvil perfectamente, el vehículo ahora tiene un historial de accidente y por lo general vale menos en el mercado de reventa que antes del choque. Esa pérdida se llama valor disminuido, y en Florida puede formar parte de su reclamo por daños contra el conductor responsable.
Hay un detalle importante que conviene entender. El valor disminuido generalmente se reclama contra el conductor culpable y su aseguradora, no contra su propia póliza de colisión, porque la obligación de su aseguradora normalmente se limita a reparar el vehículo. Para sustentar un reclamo de este tipo suele hacer falta un avalúo profesional que documente la diferencia de valor. Un abogado puede evaluar si su caso lo justifica.
¿Qué pasa si su automóvil es pérdida total?
Cuando el costo de reparación se acerca o supera el valor del vehículo, la aseguradora lo declara pérdida total. En ese momento deja de existir la obligación de repararlo, y en su lugar le ofrecen el valor real en efectivo del automóvil justo antes del choque.
Ese número es negociable con más frecuencia de lo que la gente cree. Las aseguradoras usan valuaciones automatizadas que no siempre reflejan el kilometraje bajo, el buen estado, las mejoras recientes o los precios reales de vehículos comparables en su zona. Si usted no está de acuerdo con la cifra, puede presentar evidencia y disputarla, pero conviene actuar rápido porque el alquiler de un vehículo de reemplazo se acaba poco después de la oferta.
🛡️ Sus derechos bajo la ley de Florida: Bajo el Estatuto de Florida § 768.81, su compensación se reduce según su porcentaje de culpa, y puede perder el derecho a recuperar si se determina que usted tuvo más del 50% de la responsabilidad. Esa reducción también aplica a los daños de su vehículo, y un abogado de accidentes en Tampa con experiencia trabaja para proteger los hechos y mantener su porcentaje de culpa lo más bajo posible.
Vea el video: ¿Quién paga las reparaciones del automóvil?
Si prefiere escuchar la explicación, el video a continuación explica quién paga las reparaciones después de un accidente automovilístico en Florida y por qué.
Cuando esté listo para hablar de su situación, The Reyes Firm ofrece consultas gratuitas sin ningún compromiso.
¿Cuáles son los 5 pasos para reparar su automóvil después de un choque en Tampa?
Estos cinco pasos protegen su vehículo y lo que usted puede recuperar. El orden importa.
- Revise primero su propia póliza. Busque si tiene cobertura de colisión y cobertura de alquiler antes de llamar a nadie. Si las tiene, casi siempre son la vía más rápida para reparar su auto y seguir manejando.
- Documente todo antes de reparar. Tome fotos de todos los daños desde varios ángulos y guarde el reporte policial. Una vez reparado el vehículo, esa evidencia desaparece para siempre.
- Consiga su propio estimado de reparación. No acepte automáticamente el estimado de la aseguradora ni el taller que ellos le imponen. En Florida usted puede elegir dónde reparar su vehículo.
- No acepte la primera oferta sin revisarla. Esto aplica especialmente en casos de pérdida total, donde la valuación automatizada suele quedar por debajo del valor real de su automóvil.
- Llame a The Reyes Firm antes de firmar. Un finiquito por daños a la propiedad puede estar redactado de forma más amplia de lo que usted cree y afectar su reclamo por lesiones. Llame al 833-4 BAD DAY para una consulta gratuita.
The Reyes Firm
4730 N. Habana Ave., Suite 201, Tampa, FL 33614
Teléfono: 833-4 BAD DAY | thereyesfirm.com
Cómo maneja The Reyes Firm su caso de accidente
La forma en que una aseguradora trata la reparación de su automóvil suele ser la primera señal de cómo lo va a tratar en todo lo demás. Si le están dando largas con la reparación, imagine lo que harán con sus facturas médicas. Nosotros nos encargamos de todo eso, en Tampa y en todo el Condado de Hillsborough.
Cuando tomamos un caso de accidente automovilístico, normalmente:
- Impulsamos la decisión de responsabilidad, para que la aseguradora del culpable deje de usar su investigación como excusa para retrasar la reparación de su vehículo
- Identificamos todas las coberturas disponibles, incluyendo su cobertura de colisión y su cobertura de motorista sin seguro cuando el conductor culpable tiene poco o ningún seguro
- Documentamos correctamente el valor de su vehículo, para que una valuación automatizada no decida por usted lo que vale su automóvil en un caso de pérdida total
- Evaluamos el valor disminuido, una pérdida real que la mayoría de las personas nunca reclama porque no sabe que existe
- Perseguimos su deducible, para que usted no termine absorbiendo ese costo cuando su propia cobertura paga primero
- Revisamos cualquier finiquito antes de que usted firme, porque un acuerdo por daños a la propiedad puede redactarse de manera más amplia de lo que parece
Ningún abogado puede prometer un resultado. Lo que sí podemos prometer es que tratamos todo el reclamo con seriedad, le explicamos cada paso en lenguaje claro, y le quitamos la pelea de encima. Si además su vehículo quedó inservible, lea nuestra guía sobre quién paga el carro de alquiler después de un choque.
Preguntas frecuentes sobre reparaciones después de un choque en Florida
¿El PIP paga las reparaciones de mi automóvil en Florida?
No. El PIP de Florida cubre únicamente gastos médicos y una parte de la pérdida de salario. No paga nada por daños a la propiedad ni por reparar su vehículo, aunque todo conductor de Florida está obligado a tenerlo.
¿El seguro del otro conductor pagará la reparación de mi auto?
Generalmente sí, una vez que acepten la responsabilidad, a través de su cobertura de daños a la propiedad. El inconveniente es el tiempo, porque normalmente no autorizan nada hasta terminar su investigación, lo cual puede tardar días o semanas.
¿Qué pasa si el culpable no tiene suficiente seguro?
Florida solo exige $10,000 en cobertura de daños a la propiedad, cifra que muchas veces no alcanza para un vehículo moderno. En ese caso sus opciones son su propia cobertura de colisión, demandar personalmente al conductor, o asumir la diferencia.
¿Puedo elegir el taller donde reparan mi automóvil?
Sí. En Florida usted tiene derecho a escoger el taller de su preferencia, aunque la aseguradora le recomiende o le sugiera uno de su red. También puede conseguir su propio estimado independiente.
¿Qué es el valor disminuido y puedo reclamarlo?
Es la pérdida de valor de reventa que sufre su vehículo por tener un historial de accidente, aun cuando la reparación quedó bien hecha. En Florida puede formar parte de su reclamo contra el conductor responsable, y normalmente requiere un avalúo profesional que documente la diferencia.
¿Qué pasa si declaran mi automóvil pérdida total?
La aseguradora deja de reparar y le ofrece el valor real en efectivo del vehículo justo antes del choque. Esa cifra suele ser negociable, sobre todo si su automóvil tenía poco kilometraje, buen estado o mejoras recientes que la valuación automatizada no consideró.
¿Recupero mi deducible si uso mi cobertura de colisión?
Es posible. Su aseguradora paga la reparación y luego busca recuperar ese dinero de la aseguradora del culpable mediante la subrogación. Si esa gestión tiene éxito, usted puede recibir su deducible de vuelta, total o parcialmente.
¿Cuánto tiempo tengo para reclamar los daños de mi vehículo?
Bajo el Estatuto de Florida § 95.11, los reclamos por negligencia, incluyendo los daños a la propiedad, generalmente deben presentarse dentro de dos años. Ese plazo se redujo de cuatro años a dos en marzo de 2023, así que conviene actuar mucho antes de que se acerque.

Edward Reyes, Esq. es abogado de lesiones personales admitido al Colegio de Abogados de Florida y fundador de The Reyes Firm en Tampa, Florida. Representa a personas lesionadas por la negligencia de otros en casos de accidentes automovilísticos, choques con camiones y otras lesiones graves en Tampa y los condados vecinos. Edward Reyes, Esq. maneja los casos de accidentes y lesiones personales con honorarios de contingencia, lo cual significa que sus clientes no pagan nada a menos que la firma recupere una compensación para ellos.
Lea más sobre Edward Reyes.
¿Cómo Puede Ayudarle The Reyes Firm?
Si tuvo un mal día, ya sea un accidente automovilístico, una caída, un choque con un camión, o cualquier lesión que no fue su culpa, The Reyes Firm está de su lado. Nuestros abogados de lesiones personales en Tampa ofrecen consultas gratuitas y trabajan con honorarios de contingencia, lo cual significa que usted no nos paga nada a menos que ganemos su caso.
Usted no debería tener que pelear solo contra las aseguradoras. Déjenos pelear por usted.
📍 Dirección: 4730 N. Habana Ave., Suite 201, Tampa, FL 33614
📞 Teléfono: 833-4 BAD DAY
🌐 Sitio web: Programe su consulta gratuita hoy en thereyesfirm.com
Had a bad day? Llame a The Reyes Firm. Nosotros nos encargamos del resto.
La información en esta publicación es únicamente de carácter informativo general y no constituye asesoría legal. Leer este artículo no crea una relación abogado-cliente con The Reyes Firm. Cada caso es distinto. Si resultó lesionado en un accidente automovilístico que no fue su culpa, consulte con un abogado de lesiones personales con licencia en Florida sobre su situación específica.


